martes, 20 de febrero de 2018

Retail __El auge del 'e-commerce' sacude al 'ladrillo': flagships, almacenes más cerca y pequeños locales vacíos...


Tienda de Mango en Barcelona, donde se encuentra su local más grande en España. ANTONIO MORENO

Hace unos años, antes de que se pudiera comprar por internet, teníamos la tienda pura y dura. Después llegó Amazon, impulsó el comercio electrónico y las cadenas abrieron sus servicios de venta online. Esto obligó a reinventar las tiendas físicas para que al cliente le mereciera la pena la visita en lugar de comprar en la web.

En España, el e-commerce ha pasado de generar un volumen de negocio de 5.700 millones de euros en 2007 a más de 24.000 en 2016, con un crecimiento medio del 17% en los últimos años, según los datos incluidos en el informe E-commerce. Todo al alcance de un click elaborado por la consultora Knight Frank.

Este incremento vertiginoso del comercio electrónico "ha obligado a las cadenas a adaptar sus establecimientos", resumen en el área de Real State de Financial Advisory de la consultora Deloitte. "Las tiendas físicas ya no se presentan sólo como espacios de venta, sino también como puntos de logística que les permiten llegar a la última milla en la distribución (la casa del cliente), lo que implica mayores espacios de almacenaje, en detrimento, a veces, de la superficie de venta", señalan.

Fruto del aumento del e-commerce, las cadenas han cambiado su relación con el ladrillo. La terminología que describe los formatos de tienda da una idea de esta transformación: hemos pasado de la tienda clásica a la flagship (espacio de referencia de la marca), a la omnicanal (la que permite, elegir el producto en la web y luego recogerlo en tienda) y a la brandship, que es el espacio donde el consumidor acude "a vivir la marca".

Este cambio "está influido por el auge del comercio electrónico y también por la caída del tráfico en los establecimientos. Las marcas tienen que repensar la estrategia, porque algunas tiendas tienen muy poco tráfico y en todas se busca rentabilidad por metro cuadrado", explica Gosia Pajkowska, experta en el sector y profesora del Instituto de Diseño. Además, dice, "a través del e-commerce es más fácil llegar a los sitios donde no podemos abrir tiendas físicas, y por eso las ventas en internet están aumentando su peso sobre la facturación total".
Tiendas más emblemáticas

"Todas las marcas están repensando su concepto de tienda: las que se abren ahora son más grandes y más representativas. Más que tender hacia una flagship, vamos a la brandship, donde el usuario, más allá de los productos, puede interactuar con el propio universo de la firma", asegura la experta.

H&M abrió recientemente una tienda en Barcelona que tenía bar; icónica es también la de Primark en la Gran Vía madrileña; Inditex abrió el pasado año en Madrid el Zara más grande del mundo y Mango está inmersa en un proceso de renovación de sus tiendas para ir hacia las denominadas megastores. "El objetivo es claro: la proximidad con el cliente genera más oportunidades de venta, permite testar nuevos servicios y mejora la experiencia de compra ante las empresas de venta online", dice Sergio Fernandes, director del área de distribución de la consultora JLL.
Mudarse al centro

"El número de operadores que apuesta por los grandes formatos en calle no para de crecer", explica Fernandes, al tiempo que cita dos tendencias claras: la ya mencionada apuesta por las flagship stores y la mudanza de las grandes superficies a las zonas céntricas. "En los últimos años se observa una intensa actividad promotora en los principales núcleos logísticos del país, destacando las zonas más demandadas de Madrid y Barcelona", coinciden en Deloitte.

Decathlon abrió el año pasado tres tiendas de gran formato en el centro de Madrid y Primark ya lo había hecho en 2016. En ambos casos se trata de cadenas que tradicionalmente se ubicaban en centros comerciales a las afueras. Según Pajkowska, algunas marcas se están yendo de las zonas con menos tráfico porque ya pueden cubrir esa parte con la venta online y se están concentrando en zonas céntricas donde se garantizan más clientes".

"Ocurre con algunas cadenas, no sólo de moda, sino también de decoración, como es el caso de Ikea, cuyas tiendas siempre estaban alejadas de las zonas céntricas. La apertura de la tienda en Serrano dedicada a una línea más específica (dormitorios) corresponde a ese concepto de brandship store, que no tiene que tener todo el producto de la marca, sino uno representativo para acercarse a determinados consumidores que no pueden desplazarse", dice Pajkowska.

Mega espacios de venta
Según los cálculos de Knight Frank, el negocio del e-commerce creció por encima del 20% en 2017. Inditex, por ejemplo, ha apostado desde el principio por el canal virtual y ya está presente en 41 mercados. En cuanto a sus tiendas físicas, cerró 2016 con 7.292 en todo el mundo, frente a las 7.013 del año anterior. También ganó superficie comercial. Recientemente el grupo ha puesto a la venta las últimas 14 tiendas en propiedad que tenía en España para quedarse en alquiler.

La compañía y otros operadores de moda están optando por la fórmula del sale & leaseback para adaptarse a su nueva estrategia. Según Carlos Peregrina, de KPMG, "la mayoría de las empresas de retail que operan en España lo hacen por el canal físico, mediante el alquiler de espacios. El arrendamiento de espacios permite ganar en flexibilidad, rapidez de desarrollo y agilidad a la hora de abrir y cerrar tiendas, además de no requerir una inversión tan importante como la que supone la compra".

H&M cerró 2017 con 175 tiendas en España, frente a las 169 que tenía en 2016. Aunque aumentó el número de establecimientos, la cadena prevé apoyar su crecimiento en la venta online, y compensar así el debilitamiento de los ingresos procedentes de las tiendas físicas. La facturación a través de la red ya supone el 12% del total.

La catalana Mango es posiblemente la cadena que más está transformando su red de tiendas: ha cerrado las más pequeñas y está abriendo megaespacios. En 2015 clausuró 600 tiendas; ese año tenía 2.730 y en 2016 bajó a 2.217, pero "la superficie de venta se ha mantenido igual, lo cual significa que el tamaño unitario de los establecimientos ha crecido mucho en poco tiempo". Son las gallinas que entran por las que salen. De 2013 a 2016 la firma se transformó más del 24% de su superficie de venta. Sus megastores también las tiene, como Inditex, en régimen de alquiler.
Con la tendencia de ir a tiendas más representativas de las marcas "hay un reto: ver cómo en estas tiendas se cruzan los canales de venta. Son tiendas más grandes y hay que prever que puedan convertirse también en un lugar de recogida de los pedidos online. En las marcas grandes donde podemos recoger pedidos en tienda esto se está teniendo en cuenta a la hora de diseñar el espacio. De ahí también que sean más amplios", dice Pajkowska.

En este caso, la rentabilidad por metro cuadrado cambia, porque a la hora de vender confluyen varios canales: redes sociales, web, tienda física... "La tienda puede servir como escaparate con una puesta en escena visual muy importante y un canal de comunicación para la marca. Pero no todas las ventas, aunque vayamos a esa tienda, van a culminarse de manera inmediata, sino que la gente puede ir a la tienda a vivir esa experiencia y luego comprar online".

Esta tendencia no está afectando al pequeño comercio, pues "las dimensiones de los locales de las grandes cadenas escapan mucho de las superficies propias del comercio de proximidad y, de hecho, para los formatos más pequeños hay una gran oferta de locales disponibles", explican fuentes de la Confederación Española de Comercio. "Lo que queda claro es que para el consumidor es importante la proximidad, y esta tendencia viene a demostrar que el modelo comercial de sacar los establecimientos a las afueras no ha funcionado", añaden.
Inversión logística

Ahora bien, el auge del comercio online no sólo está revolucionando la manera en la que consumimos, sino todos los sectores que lo hacen posible, entre ellos la logística: queremos más cosas, las queremos más rápido y, si no nos las traen a casa, queremos tener puntos de recogida cercanos.

Esto explica los cambios que se están produciendo en el panorama español. "Los tiempos de entrega se han reducido, incluso hasta por debajo de las dos horas. Ya no se pide rapidez, se espera inmediatez", explican desde la consultora Knight Frank.

El volumen de inversión en activos logísticos se situó en cifras récord a cierre de 2017 con 1.353 millones de euros, un 65% más que el año anterior, según los datos de la consultora JLL. Y todo parece apuntar a que este ejercicio también será positivo. "El mercado logístico volverá a registrar en 2018 el mayor crecimiento dentro del ámbito inmobiliario, principalmente por el impulso del comercio electrónico, con crecimientos anuales del 25% y una cuota del 41%", vaticinan desde BNP Paribas Real Estate.

Amazon, onmipresente
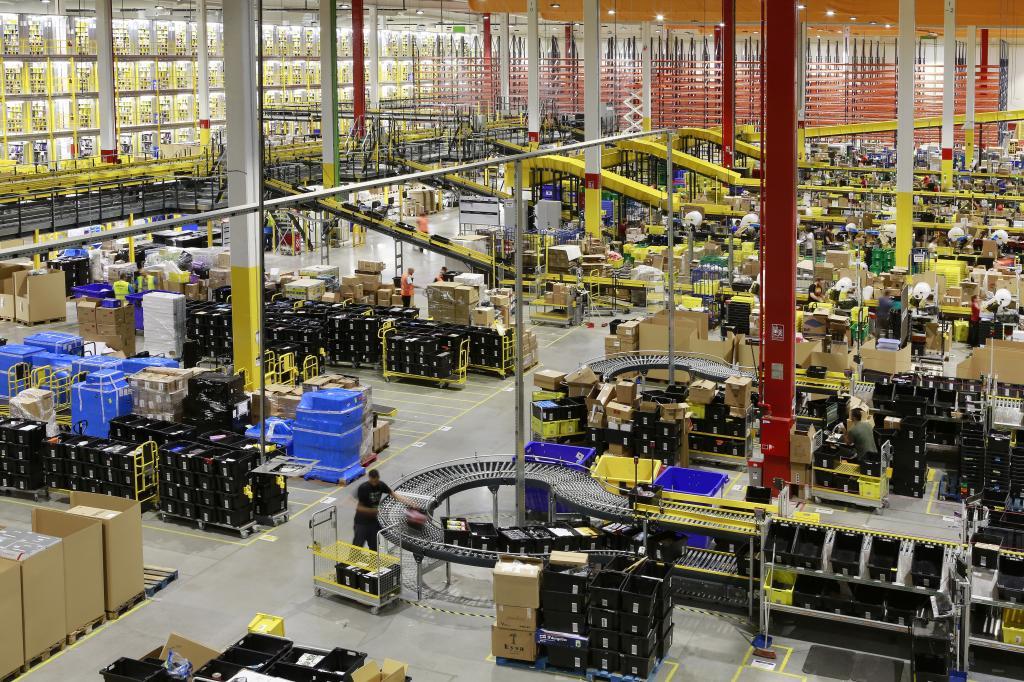
"El mayor impacto es la enorme absorción de metros cuadrados para espacios con fines logísticos", apunta Pere Morcillo, director de Industrial y Logística de JLL. Y entre todos los operadores, uno se lleva la palma en el mundo de la omnicanalidad: el omnipresente y omnipotente Amazon, que según datos de Knight Frank ha absorbido 650.00 metros cuadrados en alquiler en Madrid y Barcelona en los últimos tres años. "Jamás nadie absorbió tanta superficie logística en una zona [España]", comenta Morcillo. "Se han posicionado estratégicamente en los lugares que querían y desde ahí seguirán creciendo, aunque no a los niveles que han mantenido hasta ahora", añade el experto.

"Su llegada ha supuesto un antes y un después", sentencia Humphrey White, CEO de Knight Frank. Es indudable que el gigante del comercio digital ha provocado un efecto arrastre en otros grandes players, que también están avanzando en el mapa logístico nacional: Inditex, Mango, El Corte Inglés... Aunque no hay información disponible sobre la superficie absorbida por ellos, todos los expertos consultados coinciden en su progresivo avance en los últimos años.

"El resto de firmas están reconvirtiendo sus almacenes. No hay un patrón único, pero están aumentando la capacidad teniendo presente que el salto del e-commerce se realizará con el sector de la alimentación. Aquí en España, con márgenes tan pequeños, distribuir a las casas es complicado en costes», añade Gabriel Córdoba, responsable de grandes cuentas de Logística e Industrial de BNP Paribas Real Estate.

La pregunta que surge es si hay suficiente espacio para todos. Espacio disponible, claro. «Hay una falta de producto acorde con las necesidades del sector y sus operadores, por eso en estos meses se espera mayor rotación de activos existentes y mayor compresión de rentabilidades», recoge el informe de Knight Frank. La mayor parte del suelo logístico, desde hace dos años, ha sido adquirido por fondos y socimis. En este escenario, suelo finalista de gran tamaño casi no existe en Madrid, Barcelona o, incluso, en otros polos logísticos principales como Valencia y Sevilla, asegura Córdoba.

La escasez de oferta y el elevado apetito inversor presiona los precios al alza, mientras que la subida de las rentas está siendo más contenida y mantiene las rentabilidades en niveles estables. De nuevo, hay matices geográficos: en la Ciudad Condal se observa un repunte generalizado de los precios, mientras que en torno a la capital las alzas tienen carácter puntual y temporal.
El caso de Ribarroja

Ese mismo factor -la falta de suelo- está potenciando el desarrollo logístico de otras zonas por todo el país: Sevilla, Zaragoza o Valencia son los casos más destacados.

A cierre de 2017, la contratación de espacios logísticos en la Comunidad Valenciana alcanzó el máximo histórico de 161.731 metros cuadrados y un volumen de inversión superior a los 55 millones de euros.

"Nos encontramos en un momento excepcional para el sector de la logística en Valencia y todo su área de influencia. Hemos alcanzado volúmenes máximos de contratación y el interés inversor hace que las perspectivas en el corto-medio plazo sean muy positivas", comenta Joaquín Ivars, director territorial para Levante de BNP Paribas Real Estate.

Paterna -donde hace unos meses desembarcó Amazon-, Alcáser, Picassen o Xirivella son algunos de los puntos con mayor superficie disponible. Sin embargo, el caso más llamativo es el de Ribarroja, una localidad de algo más de 21.000 habitantes ubicada en la comarca del Campo de Turia. El 74% de la superficie regional contratada (118.931 metros cuadrados) pertenece a sus dominios y en él se rubricaron 14 de las 21 operaciones cerradas en todo el ejercicio.

La más importante fue protagonizada por el fondo TH Real Estate, que compró la plataforma de Carrefour de 55.000 m² por un volumen aproximado de 35 millones de euros, mientras que Mercadona, otro de los buques insignia del desarrollo de la comunidad, se hizo con un espacio de 23.700 m² en la localidad.

Para el primer semestre de 2018, está previsto que se incorporen al mercado cinco proyectos en Ribarroja y uno en Paterna, de los cuales el 50% ya están alquilados, antes incluso de la entrega de llaves.

Pero el e-commerce no sólo ha trastocado la contratación de superficie logística y sus costes, sino que también está transformando la morfología de las instalaciones. Atrás quedaron las naves ubicadas lejos de los centros urbanos cuya función se basaba principalmente en almacenar y distribuir el stock de productos; "ahora, si las compañías quieren ser competitivas, tienen que cambiar sus prioridades", recoge el informe de Knight Frank. Las exigencias marcan que los nuevos espacios se ubiquen más cerca de los centros de consumo y que tengan buenas conexiones para reducir los tiempos de entrega, que cuenten con mejor equipación tecnológica y que se haga un uso más eficiente de la superficie ocupada.


Fuente:http://www.elmundo.es/economia/ahorro-y-consumo/2018/02/18/5a86cb38e5fdea0b218b4629.html

lunes, 1 de enero de 2018

Retail _ Te será imposible no pararte ante estas tiendas...


Nos han dicho que la imagen es importante. Y nos han dicho que el interior es importante. Estoy hablando de tiendas. Los dos lados del negocio son vitales. Y en esta era de hipercompetividad es clave ser diferente. Del mismo modo que intentamos que nuestros productos, la experiencia de compra que fraguamos en el interior de nuestras tiendas, o que nuestra marca sea diferente, el exterior debería serlo también. Pruebe usted a pasear por una calle central de una gran ciudad; verá gente caminando, y verá tiendas. Muchas tiendas. La mayoría de ellas morirán efímeramente en sus ojos, se evaporarán de su mundo a la velocidad que marquen sus pasos. Pero otras, edificarán muros entre usted y el lugar al que iban. Lo inmovilizarán. Tiendas que se irán con usted cuando usted prosiga su camino, y que aparecerán en sus conversaciones. Son aquellas tiendas que brillan en medio del paso de los relojes, los detienen, es imposible no pararse a contemplarlas. Y cuando se haya detenido a contemplarlas, es posible que usted entre en ellas.
Hoy les voy a hablar de este tipo de tiendas que te enamorarán. Les voy a hablar de alguna de mis tiendas favoritas en este aspecto. Mis fachadas preferidas

SunnyHills .


Esta tienda de dulces taiwaneses, donde puedes tomar tés y cafés, situada en Tokio, es una maravilla. Estuve en ella en 2015. Una maravilla. Imposible no pararte y entrar a ver qué se esconde ante esta estructura de otro mundo.


Fuente: Ambassador Japan
http://www.sunnyhills.co.jp/news.php


VitraHaus

VitraHaus, diseñada por Herzog & de Meuron, es la tienda insignia de Vitra y el hogar de la Vitra Home Collection. Una maravilla .


Fuente: arqa

Apple store West Lake, Hangzhou, China

Abierta en 2015, me fascina esta fachada. Es la tienda más grande de Apple en Asia. Ubicada en West Lake en Hangzhou. ,

En el estilo minimalista de los últimos años de Apple cuenta con techos de casi 50 pies de alto y no tiene columnas. Los paneles verticales en su fachada de vidrio se extienden desde el suelo hasta el techo sin interrupciones, y la segunda planta parece flotar libremente sobre la planta baja
Desde luego las tiendas de Apple son una maravilla,nadie como ellos ha sabido hacer del “menos es más” verdaderas joyas arquitectónicas en el retail mundial, y siendo muy difícil decantarse por una sola, ésta tienda en China (junto con la última apertura en Chicago,tienda a la cual dediqué un artículo), son mis favoritas, hablando de fachadas.


Fuente: Huffingtonpost

FERRARI. Alessandria, Italy

En pie¡¡ , saluden a esta maravilla .


FOTOS. FUENTE: architectism

¿Es posible crear una tienda que refleje tan bien la esencia de una marca? La galería de videro es mítica.
La tienda no llega a los 400 m2 pero la fachada curvada de la galería es curvada crea la idea de transparencia, por lo que la tienda parece más espaciosa.


RAYEN VEGAN.
La fachada de este restaurante vegano de Madrid (Calle Lope de Vega, 7), es una maravilla. Me encanta. Y, por cierto, la comida es excelente:


Fuente: Freshome

http://www.rayenvegan.com/

STARBUCKS Dazaifu Tenmangu Omotesando – Fukuoka. Japón

Starbucks es otro retailer adelantado en este aspecto. Algunas de sus tiendas son épicas. Pero tengo devoción por esta pequeña tienda en Japón. Es increíble cómo se mezcla la marca americana, como se sincroniza , con el espíritu sintoísta de la zona. Oriente ty Occidente encapsulados en una tienda. Aplaudan.


Fuente: Starbucks

http://www.starbucks.co.jp/en/search/detail.php?id=1058&search_condition=dazaifu&free_word=dazaifu&search_type=1&x=0&y=0&pref_code=&city=&search_by_address_flg=&store_type_3=

HONEYCOMB SAO PAULO
Es imposible no pararse delante de esta tienda de muebles. Bellísima la forma cómo emulan una colmena.


Fuente: CAANdesing

TOM FORD . MIAMI
Otra tienda que es imposible que pase desapercibida. Y si usted tiene mucha plata, no dude en entrar.


Fuente: Dezzen

PTYX BOOKSTORE

Mi fachada preferida hablando de librerías. Alucinante. Estuve un tiempo viajando a menudo a Bruselas cuando trabajaba en la EXXONMOBIL, y siempre solía escaparme a esta librería. Era un lugar para soñar, para estar vivo, para sencillamente ser feliz.


Fuente: Tripadvisor

LOUIS VUITTON . SHENZHEN . CHINA
Sin comentarios…..
Siento ser repelente… Yo estuve ahí… Aunque confieso que no compré nada. Huelga explicar las razones.


Fuente: Pinterest

THE CREAKY SHED
Otras de mis tiendas favoritas, de mis viajes por Londres. Cuando vayan, paseen por Greenwich. De pronto, se encontrarán con esta maravilla. Una de las fruterías con más encanto que he visto en mi vida. Y más allá de la fachada, cómo exponen los productos es una apología del buen gusto.


Home


VESUVIO BAKERY
Nueva York. Simplemente una panadería, simplemente un lugar donde tus ojos te aplaudirán. Está en el Soho. Me apasiona. No me digan que no les dan ganas de entrar a comprar….


Fuente: Pinterest

SEPHORA KUALA LUMPUR

De nuevo, siento ser un aguafiestas…. Cuando la vi en persona, fue una de las fachadas de tiendas que más me ha impresionado en mi vida. … Alucinante.


Fuente: Contemporist

domingo, 19 de noviembre de 2017

Retail-_ Claves para Crecer en un Entorno Cambiante - Colombia - Kantar Worldpanel

En la última década la evolución de la tecnología a ritmo vertiginoso ha cambiado la vida de millones de personas. Las nuevas plataformas digitales, teléfonos y televisores inteligentes, la aparición de nuevos negocios y las diferentes coyunturas económicas han obligado a las marcas a evolucionar para no quedarse rezagadas, retándolas a buscar mejores formas de interactuar y fidelizar a los consumidores.

Para ayudar a las organizaciones en este desafío, el Grupo Kantar reúne las principales compañías de investigación de mercados a nivel mundial – Kantar IBOPE Media, Kantar Worldpanel, Kantar Millward Brown, Kantar TNS, Kantar Futures y Kantar Vermer- ofreciéndole a los clientes una visión completa del comportamiento de los consumidores: la forma en que viven, compran, consumen medios e interactúan con las marcas.

¿Cómo está el consumo de medios en el país?
De acuerdo al estudio TGI de Kantar IBOPE Media el consumo de medios ha crecido un 12,6% desde 2014, en donde la televisión se mantiene como el medio con mayor penetración. Hoy las personas declaran ver más TV.
En general, el consumo de medios crece en todos los formatos, resaltando que internet ha tenido una penetración importante, desde el 2014 ha ganado 11%. Además se ha consolidado como fuente de información antes de realizar compras; un 19% de los consumidores lo utilizan como herramienta para informarse.

Nuevos jugadores, más alternativas
Según Kantar Worldpanel, hoy los canales de compra están pasando por una reconfiguración de su dinámica, con nuevas alternativas de llegada directa al comprador, es por esto que las compañías deben adaptarse a los nuevos comportamientos de los colombianos ya que actualmente hacen sus compras en 14 diferentes canales en 1 año, los cuales eran 12 en 2015. Lo que más se resalta, es una reducción del 20% en frecuencia en cinco años. El promedio de visita al punto de venta era de 240 veces al año en el 2011 y en 2016 cerró con 192.
Según el análisis el viaje de compra es más complejo, con diferentes necesidades y ocasiones. Es así como la compra en el canal tradicional se hace en promedio cada tres días; en grandes cadenas, y tiendas de descuento, una vez por mes; droguería y catálogo, cada dos meses y en hiperbodegas, cada tres meses.
Sin duda las tiendas de descuento están ganando protagonismo y se han convertido en una buena opción para los colombianos, quienes desean ahorrar a la hora de adquirir sus diferentes productos de la canasta familiar.

Crecimiento, el desafío
Una de las claves para crecer en un ambiente retador es generar más decisiones de compra de una marca junto a los consumidores. En Colombia las que más crecen logran aumentar su base de compradores en 500.000 nuevos hogares cada año, pero esta cifra solo la alcanza el 3% del total de marcas. Otro 22% logra ganar una penetración en un punto al conquistar a 50 mil nuevos hogares, y la media es que una marca gane cien mil hogares anualmente. Una marca exitosa debería ganar 3 puntos de penetración al año.
Nueve de cada diez marcas que crecieron ganaron penetración en el mundo.
En Colombia, son siete de cada diez. Otro elemento que se debe tener en cuenta es que los compradores cambian constantemente de marca, en promedio, el 50% de los consumidores que se tuvo este año, se marchan al año entrante.
De acuerdo con Kantar Worldpanel, el 65% de las más elegidas en Colombia perdieron lealtad en 2017. Además a la pregunta del estudio TGI de Kantar IBOPE Media en 2017, ¿cuándo encuentro una marca que me gusta, soy leal a ella?, el 49% respondió de manera afirmativa, mientras que en 2011 las respuestas positivas reflejaban el 51%.
Un elemento que resulta ser un pilar, es el propósito de marca, el estudio BrandZ™ de Kantar Millward Brown ha confirmado que quienes lo manejan son los que tienen mayor crecimiento. Por ejemplo, al practicar propósito de manera baja, se evidencia un crecimiento hasta del 70%, de manera media del 86% y quienes lo trabajan de manera alta, hasta el 75%, lo cual también se ve reflejado en un incremento del valor financiero. En este sentido y explorando el marcado colombiano, tan solo al 10% de las marcas colombianas se les reconoce un propósito.
De acuerdo con Kantar Futures, el desafío en el contexto actual es identificar cómo ese propósito de marca se conecta con una necesidad cultural existente y qué posición o punto de vista tiene al respecto y a partir de ahí, promover innovaciones sociales que involucren a un grupo.

Las claves para crecer en un entorno cambiante
Las marcas pueden adaptarse y cumplir los diferentes desafíos teniendo en cuenta los siguientes aspectos:
• El beneficio del producto o servicio no debe ser solo funcional, sino también emocional, y el consumidor debe ser consciente de esto para justificar y sostener el valor de las marcas. El consumidor no compra lo que haces, compra por qué lo haces.
• El crecimiento de las marcas está generado por el incremento en penetración. 3 puntos adicionales es el referente de éxito en Colombia.
• Los portafolios deben ser adecuados a las nuevas misiones de compra, ya que el consumidor no compra una sola categoría.
Para que las compañías y las marcas puedan ser exitosas frente al consumidor actual, este debe estar en el centro de la estrategia, no solo como un individuo aislado, sino como miembro de una sociedad.

Fuente: https://www.kantarworldpanel.com/co/Noticias/Claves-para-Crecer-en-un-Entorno-Cambiante

lunes, 6 de noviembre de 2017

Retail_ “El alto impacto” de las tiendas de descuento duro…”


Opinión: “El alto impacto” de las tiendas de descuento duro…”


Por Ignacio Gómez Escobar


Nuestra única consideración cuando estamos definiendo el precio de un producto es cuan barato lo podemos vender” Karl Albrecht

Sigue la expansión acelerada de las tiendas de descuento duro en Colombia, mientras Tiendas D1, Mercaderías Justo&Bueno y Tiendas Ara crecen en cifras de venta inesperadas, los Mega Retail, las cadenas regionales, los llamados independientes e inclusive los “Cash&Carry” los ven crecer desde la barrera. Hasta hoy no hay reacciones importantes. Como nos dice Anthony Hatoum, CEO de Tiendas 3B de México, “… estos formatos llegan a tener hasta el 20% del mercado de los negocios de Retail en los países en donde tienen presencia”. En Colombia ya se estima esa participación entre el 7 y el 10% y con presencia en más de 20 departamentos.

Cuando el formato nació en la Alemania de la posguerra, los hermanos Albrech lo crearon partiendo de una pequeña tienda familiar, en Essen, conocidas como de “mamá y papá” con la idea de: “…. como ayudar a los vecinos a cubrir sus necesidades básicas con un precio adaptado a la realidad económica del país”. Aquí hay una palabra y dos frases fundamentales, que reflejan la razón de ser de este formato: vecinos, necesidades básicas y realidad económica.

¿Y cómo se apoyan a los vecinos en sus necesidades básicas y en este contexto económico? Ofreciendo los productos de la “canasta básica” al precio más bajo del mercado y con una buena relación calidad – precio.


Para cumplir esta promesa de los inicios de Aldi en Alemania y ciertamente valida hoy en Colombia hay que diseñar una operación en las tiendas muy simple, austera y con un control estricto de costos. Para lograrlo es necesario negociar con los proveedores a precios netos, sin paquete comercial, un portafolio limitado, con productos en los tamaños más comerciales, con un porcentaje muy importante en marcas propias. Una logística simple y eficiente, sin traslados entre tiendas y en lo posible sin o con muy poca logística inversa, expansión en tiendas de manera concentrada territorialmente y en sus mercados naturales, el barrio.

De esta mezcla de estrategias ganadoras se debe destacar que el portafolio limitado y precios más bajos del mercado son la esencia del volumen. Descuento duro existe como resultado de una adaptación a las fuerzas del mercado y al entorno competitivo, es importante estudiarlo a profundidad, lo que se ve físicamente en las tiendas no nos dan una respuesta confiable sobre él, el conocimiento verdadero no está en lo que se ve, sino en lo que no se ve. No hay que tenerles temor, hay que tenerles respeto como a cualquier competidor. Los invito a hacerlo.


Fuente:

http://www.america-retail.com/opinion/opinion-el-alto-impacto-de-las-tiendas-de-descuento-duro/

domingo, 15 de octubre de 2017

Retail_ Cambio de época en el Retail:


De las grandes superficies a las grandes marcas.

El Retail hoy.


•Incremento de la oferta.
•Diversidad de formatos.
•Penetración geográfica.
•Comoditización.
•Alto nivel promocional.
•Disminución del margen.
•Incremento de actividades promocionales.
•Incremento de tecnología...

domingo, 1 de octubre de 2017

Retail_ Principales tendencias al por menor de 2017 ampliado_ Michael Spencer


Nota del Editor: Este artículo refleja las opiniones del autor y no representa necesariamente la visión de los servicios de Star Cloud.


Con 2017 cerca de la mitad, pensamos que sería una buena idea revisar algunas de las principales tendencias al por menor que estamos viendo hasta ahora este año.

La tecnología minorista está en la parte alta de la lista de lo que los minoristas independientes y locales pueden hacer ahora para mejorar sus ofertas en la tienda.

Proporcionamos cupones para móviles , recibos digitales y en el futuro promos de recibos personalizables con nuestras impresoras únicas conectadas a la nube.

Como tal, estamos en la vanguardia de la intersección de la venta al por menor y la Internet de las cosas, con una capacidad única para convertir el papel y los recibos digitales en la lealtad de comercialización y monetizable publicidad que produce ROI.

Retail está evolucionando ahora a un ritmo exponencial siguiendo los pasos de la inteligencia de la máquina, dispositivos conectados y nuevas integraciones de software, que anteriormente no eran posibles.

¿Cuáles son las grandes tendencias al por menor en 2017 que los minoristas independientes deben conocer?

1. Proporcionar experiencias únicas en la tienda

Como menciona Vend POS , las experiencias en la tienda son uno de los principales cambios en el comercio minorista que se adapta a las preferencias de los consumidores.

Esto requiere el nuevo nivel de campañas, la creatividad, y los acontecimientos para atraer a clientes para venir a la tienda. La forma en que los minoristas de pequeñas empresas piensan acerca de las campañas estacionales debe cambiar.

2017 está viendo un nuevo énfasis en crear experiencias en la tienda que deleitan a los compradores. El nuevo retail hacke el hecho de que el nuevo consumidor disfruta de experiencias y no sólo de productos. Estos pueden impulsar el tráfico minorista y aporta valor añadido a la experiencia del cliente.


2. La Nube Aumentada y el Punto de Venta Móvil

Para los minoristas, sus soluciones de punto de venta favoritas están mejorando sus asociaciones y las integraciones API con ISVs (proveedores independientes de software). Ya sea añadiendo características de lealtad, analítica o una mejor gestión de los empleados, todo cuenta.

Creo que estas integraciones, a veces llamadas "complementos", están llegando a una nueva etapa de maduración en 2017. Lo que estamos viendo es una combinación de mejor software, inteligencia mejorada de la máquina y mayor énfasis en asociaciones valiosas en el espacio POS.

Antes de elegir una solución de punto de venta, por lo tanto, es aconsejable revisar cuidadosamente qué integraciones y aplicaciones son compatibles con su posición preferida de cloud y móvil.

3. Cierres de tiendas establecen registros en 2017

Es difícil disputar la primera mitad de 2017 ya ha visto grandes picos en los cierres de grandes cadenas de tiendas al por menor acercándose (2008) a los niveles de recesión. Esto es particularmente interesante puesto que el desempleo en los EEUU está en niveles muy bajos.

Mientras que esto ha dado lugar al meme del "apocalipsis al por menor" que está tendiendo; esta es una consolidación natural que está teniendo lugar. Sin embargo, está resultando en un mercado de trabajo al por menor más débil que lo normal.

4. Big-Box Retail Makeovers

Wal-Mart está mejorando su comercio electrónico y ofrece BOPIS (comprar en línea recogida en la tienda). Mientras tanto, Macy's se está convirtiendo en una tienda de descuento . Estamos viendo que muchas otras cadenas minoristas están cerrando tiendas y optimizando su estrategia para el nuevo consumidor.

5. Extinción de juego puro

A medida que los minoristas electrónicos abren las tiendas para hacer showrooming y para aumentar la conciencia de la marca, los minoristas electrónicos de juego puro se están volviendo menos comunes.

A medida que desaparece la división entre línea y fuera de línea, más minoristas electrónicos están optando por abrir tiendas físicas. Aquí está una lista de algunos de los principales minoristas electrónicos que han hecho la transición a las tiendas físicas también.

6. Showrooming Spikes

¿Cómo los minoristas permiten a sus clientes "probar" su producto en la tienda, sin tener stock en la tienda está produciendo incrementos de conversión sorprendente.

Por lo tanto "showrooming" es cada vez más corriente ahora en las verticales al por menor donde no se había visto antes, como ropa.

Esto equivale al opuesto de BOPIS, intente comprar en línea en tienda (TISBO).

7. Aprovechar la Inteligencia Artificial en Ambientes de Ladrillos y Morteros

La edad de la personalización moderada por la inteligencia de la máquina está cerca.

Incluso los minoristas de ladrillo y mortero ahora deben utilizar herramientas para aprovechar la analítica de los clientes a su máxima ventaja. Los sensores de tiendas, como las tecnologías Dor, permiten que su TPV sea más inteligente. La democratización de los datos permite incluso a los minoristas de pequeñas empresas convertirse en "nativos de datos" para ofrecer a sus clientes una mejor experiencia en la tienda.

A medida que Internet de las cosas (IoT) comienza a ser más destacado al por menor, la inteligencia artificial se volverá más ubicua. Los clientes se están acostumbrando a los algoritmos que les recomiendan productos, y como el análisis predictivo evoluciona, mayores niveles de personalización producirá grandes resultados.

8. El fin está cerca de Sears

Los escritos en la pared de Sears.

Sears Holdings Corp (SHLD) está en bancarrota y es incierto cuánto tiempo puede sobrevivir. El declive de la American Malles una historia importante en la última década de los detalles estadounidenses que ha llevado a una tienda minorista de sacrificio.

Mientras que algunos creen que Amazon ha matado la necesidad de salir y hacer compras; eso no es necesariamente el caso de los minoristas de pymes que son más locales basados ​​en la comunidad. Con los grandes minoristas electrónicos como Amazon y Alibaba avanzando hacia la apertura de tiendas físicas, un nuevo retail está aumentando en respuesta al nuevo consumidor que es nativo digital.

9. Aumento del nuevo consumidor

Hay mucho debate en 2017 sobre un cambio muy tangible en el comportamiento de los consumidores. Como más GenX y los boomers están comenzando a comportarse como "nativos digitales" , nuevas oportunidades en línea están teniendo lugar.

El nuevo consumidor no es sólo un comprador de descuento, sino que son nativos móviles en la tienda. Ellos están hiper influenciados por nuevos tipos de "boca a boca", como el marketing influenciador. A medida que la capacidad de atención de los dispositivos móviles traslada el contenido al vídeo, la forma en que los minoristas llegan a sus clientes en línea también está cambiando.

10. Narración al por menor en ascenso para adaptarse a GenZ

La forma en que las marcas minoristas dicen sus historias está cambiando , con la llegada de los más jóvenes y los compradores de GenZ que son los nativos de vídeo.

La forma en que vemos la experiencia del cliente se está adaptando a las preferencias de la próxima generación de compradores. Se pone de relieve un nuevo énfasis en la transparencia, la autenticidad y la responsabilidad social corporativa, ya que las marcas minoristas intentan sincronizarse con los valores y no sólo con los comportamientos del nuevo consumidor.

Un nuevo énfasis en la narración visual que corta a través del ruido es necesario para que nos involucre acompañado de mejor comercialización de vídeo por las marcas de venta al por menor.

11. Advenimiento de la Tienda 4.0
Lo que se llama la tienda 4.0 está llegando. Esto se refiere a los centros de cumplimiento de omnichannel que proveen, según Deloitte:
Cumplimiento
Inspiración
Libre de fricción

Experiencias y ambientes al por menor. ¿Es su tienda hasta la marca?

12. ChatBots

Como Facebook Messenger chatbots se vuelven más populares, todo el camino que hacemos el comercio conversacional va a cambiar. Shopify adquirió el kit de chatbot , que ahora es popular en su tienda de aplicaciones.

Chatbots puede ayudar con el servicio al cliente 24/7, ayudar a los minoristas con la comercialización y ayudar a aumentar las pequeñas empresas con inteligencia artificial. En un futuro próximo, la forma en que los propietarios de pequeñas empresas gestionar su negocio con la automatización se mejorará mucho.

13. Interfaz de usuario de voz

Amazon Echo y Google Home ahora están oficialmente en la escena en muchos hogares norteamericanos. Esto significa que la VUI tiene un gran potencial para impactar el comercio conversacional también.

Existe cierto consenso en que un ecosistema post-móvil está comenzando a surgir, donde la inteligencia artificial permite al consumidor estar menos atado a sus dispositivos móviles.

Desde "Alexa", el asistente virtual personal de Amazon está escalando habilidades que son apps-integraciones muy rápidamente, minoristas y proveedores de servicios pueden montar la ola con sus propias APIs. Amazon espera que esto se convierta en una industria multimillonaria en un futuro próximo.

14. Mobile First Offers

Huelga decir que en 2017 los compradores acceden a los dispositivos móviles en la tienda.

Los minoristas tienen que aprovechar esta tendencia de nuevas maneras para aumentar la retención de clientes y crear ofertas que mejoren la fidelidad de los clientes, lo que lleva a un mayor valor de la vida del cliente de los clientes adecuados.

Esta es una de las razones por las que ofrecemos soluciones omnichannel de SMBs a través de nuestras impresoras conectadas a la nube.

La lealtad de marketing que es móvil primero permite a los minoristas a aprovechar los canales centrados en el cliente que anteriormente no estaban disponibles que son facilitados por los códigos QR, recibos digitales y cupones móviles.

15. Tech de próxima generación influirá en el futuro de la tienda

Una amplia gama de tecnología futura tendrá un impacto en el comercio minorista incluyendo nuevas ofertas orientadas al consumidor de realidad aumentada que deberían llegar antes de 2020.

La evolución de la VR, 3D-impresión, robótica, drones y decenas de otras verticales tendrá un impacto en la industria minorista. Ya se están produciendo nuevos avances en el seguimiento de compradores, señalización digital, espejos inteligentes y un uso más sofisticado de las balizas.

El futuro de la tienda está evolucionando y la visión por computadora facilitada por LIDAR es un componente importante de eso también. Nos estamos viendo, que los códigos QR y el etiquetado RFID se están convirtiendo en lugar más común.

Estas tendencias están afectando la experiencia de los clientes de ventas pre-post de nuevas maneras. Cada año, el showrooming en VR se acerca a ser una realidad.

A medida que estos avances tecnológicos ocurren, lo que hoy denominamos comercio electrónico será aún más omnipresente para el nuevo consumidor.
16. Continúa la Amazonización del comercio minorista

Después de la mejor tienda minorista de noticias, RetailDive , se hace evidente cuánto Amazon innova en una base mensual y trimestral.

Recientemente, el lanzamiento de Amazon de su mercado de suscripción de terceros ya cuenta con servicios como Fitbit, The Wall Street Journal, Disney Story Central, Dropbox y otros pubs como el Chicago Tribune.

Amazon no es simplemente un e-minorista; se está convirtiendo en el ecosistema dominante en línea del futuro.

Amazon se está moviendo más allá de ser un e-minorista y ha entrado en el reino de la inteligencia artificial como un gigante corporativo global con avances en logística, Amazon Prime y Alexa, entre otros. Por lo tanto, para los minoristas, Amazon es digno de estudio constante.


Michael Spencer es un estratega de contenido, futurista y consultor de marketing. Él fue nombrado un 2016 LinkedIn Top Voice y blogs sobre las tendencias de la tecnología, así como al por menor. Él está basado en Montreal y maneja la marca social de los medios sociales para los startups de la tecnología, además de blogging. LinkedIn | Twitter 

Miércoles del Retail y La inteligencia artificial NO revolucionará la educación: lo harán las personas...

Miércoles del Retail   y   La inteligencia artificial NO revolucionará la educación: lo harán las personas Hasta que el inconsciente no se h...